
Overzicht Uitvoerbaarheid Belastingdienst 2026: sanctiewet, anti-witwaspakket en confiscatie vragen capaciteit van de FIOD
/De gevolgen van Prinsjesdag voor de FIOD en de Belastingdienst staan niet in de justitiebegroting maar in de stukken bij het pakket Belastingplan 2027 en in de begroting van Financiën. De staatssecretaris van Financiën heeft bij de aanbiedingsbrief van het pakket het Overzicht Uitvoerbaarheid Belastingdienst 2026 gevoegd, waarin de dienst per keten aangeeft welke ruimte er de komende jaren is voor nieuw beleid en welke wetgeving personele en IV-capaciteit vraagt. Voor de FIOD, de bijzondere opsporingsdienst van Financiën, is dat overzicht de enige plaats in de Prinsjesdagstukken waar over opsporingscapaciteit wordt gesproken. De Belastingdienst schrijft daar dat de mate waarin het strafrechtelijk instrumentarium kan worden ingezet afhankelijk is van de extra capaciteit die voor nieuwe wetgeving beschikbaar wordt gesteld. Tegelijk verwerkt de begroting van Financiën apparaatstaakstellingen die de uitgaven van de Belastingdienst de komende jaren laten dalen. Deze blog zet de passages over de FIOD en het toezicht van de Belastingdienst op een rij, aangevuld met de uitvoeringstoetsen die de handhaafbaarheid van fiscale maatregelen beoordelen.
De FIOD: nieuwe taken en beperkte capaciteit
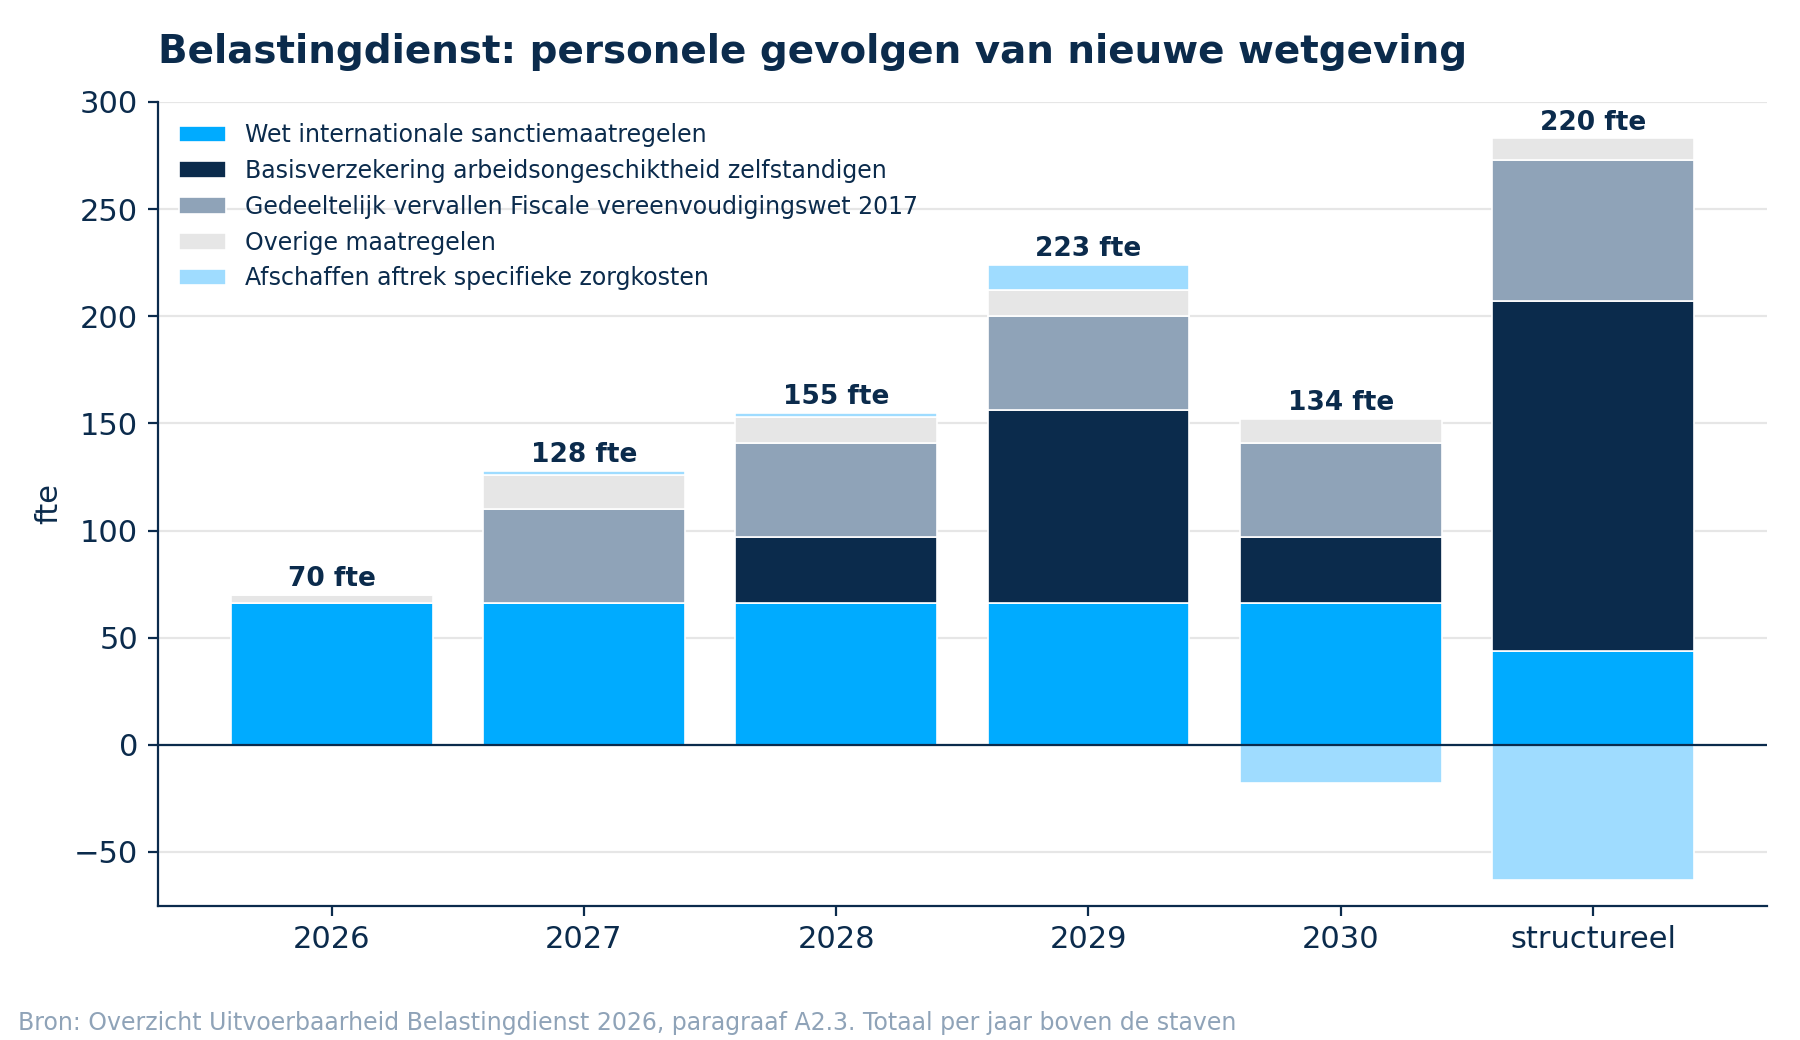
In de paragraaf toezicht en opsporing schrijft de Belastingdienst dat in toenemende mate wetgeving, onder meer ingegeven vanuit de EU, een beroep doet op de inzet en capaciteit van de FIOD, met als voorbeelden het Europese AML-pakket, sanctiewetgeving en de implementatie van de richtlijn inzake bevriezing en confiscatie. De dienst geeft in de uitvoeringstoetsen expliciet de gevolgen voor de FIOD en de inzet van opsporingscapaciteit aan. De mate waarin gebruik kan worden gemaakt van het strafrechtelijk instrumentarium is volgens het overzicht afhankelijk van de extra capaciteit die daarvoor beschikbaar wordt gesteld. De modernisering van de sanctiewet, tranche 1, leidt tot een uitbreiding van 40 fte bij de FIOD, die de verantwoordelijkheid heeft voor de strafrechtelijke handhaving van sanctieschendingen, waaronder omzeiling van sancties.
In het overzicht per keten beschrijft de Belastingdienst de FIOD als een keten waarvan het IV-landschap de laatste jaren onvoldoende is meegegroeid met nieuwe ontwikkelingen en die daarmee voor een grote moderniseringsopgave staat. Investering daarin is volgens de dienst nodig om de continuïteit te waarborgen, te blijven voldoen aan wet- en regelgeving zoals verscherpt toezicht op crypto, en mee te bewegen met de technologische ontwikkelingen in de criminele buitenwereld. De beleidsopgave voor de FIOD is gericht op het invoeren van het nieuwe Wetboek van Strafvordering en het verschoningsrecht, gepland in 2029, en het conform privacywetgeving opslaan en verwerken van gegevens, waaronder verschoningsgerechtigd materiaal. Het belangrijkste programma is de Doorontwikkeling Digitale Werkomgeving, dat de FIOD volgens het overzicht in staat stelt haar wettelijke opsporingstaken veilig uit te voeren. Ruimte voor nieuwe wensen wordt voor de FIOD pas vanaf medio 2029 verwacht, waar dat eerder 2027 was; die verschuiving hangt samen met de vernieuwing van de forensische infrastructuur voor het verwerken en analyseren van een toenemende hoeveelheid opsporingsinformatie. In de tussentijd blijven jaarlijkse parameteraanpassingen met beperkte impact mogelijk.
| FIOD in het Overzicht Uitvoerbaarheid 2026 | Wat de Belastingdienst meldt |
|---|---|
| Wetgeving met beroep op FIOD-capaciteit | Europees AML-pakket, sanctiewetgeving, richtlijn bevriezing en confiscatie |
| Voorwaarde voor inzet strafrecht | Afhankelijk van extra capaciteit die beschikbaar wordt gesteld |
| Modernisering sanctiewet, tranche 1 | 40 fte extra bij de FIOD |
| Wet internationale sanctiemaatregelen | 66 fte per jaar 2026-2030, 44 fte structureel; middelgrote impact |
| IV-landschap | Onvoldoende meegegroeid; grote moderniseringsopgave; verscherpt toezicht op crypto |
| Beleidsopgave | Nieuw Wetboek van Strafvordering en verschoningsrecht (2029), gegevensverwerking conform privacywetgeving |
| Ruimte voor nieuwe wensen | Vanaf medio 2029, eerder 2027 |
Bron: Overzicht Uitvoerbaarheid Belastingdienst 2026, paragrafen A2.3 en B10. De 66 fte voor de sanctiewet in de personele tabel en de 40 fte bij de FIOD worden in het overzicht niet op elkaar herleid
De justitiebegroting bevestigt de kant van Justitie: het anti-witwaspakket treedt op 10 juli 2027 in werking, de implementatiewetten voor het pakket en voor de Confiscatierichtlijn liggen bij de Raad van State en de Wet internationale sanctiemaatregelen ligt bij de Tweede Kamer. Over de capaciteit van de FIOD zwijgt de justitiebegroting; de FIOD wordt daarin alleen indirect genoemd via het handhavingsarrangement met het Functioneel Parket, dat in de begroting zelf niet is opgenomen.
De Belastingdienst als dienst: taakstellingen en ruimte
De begroting van Financiën bestaat volgens de bijlagen bij de Miljoenennota voornamelijk uit de apparaatskosten van Belastingdienst, Toeslagen en Douane. De uitgaven op artikel 1, Belastingen, dalen de komende jaren met € 689 miljoen; tot en met 2027 zijn ze hoger vanwege de werkzaamheden voor Toeslagen Herstel, en de afname daarna komt volgens de bijlage door de apparaatstaakstellingen van het kabinet Jetten. Voor Financiën betekent de versnelde taakstelling vernieuwing rijksdienst een ombuiging van € 45 miljoen in 2028 en 2029, en de aanvullende rijksbrede taakstelling € 45 miljoen in 2031. Daarnaast worden ICT-uitgaven van de Belastingdienst van 2026 naar 2027 geschoven door vertraging bij het rijksbrede werkplekcontract en de levering van servers, en wordt het kasritme van het programma Inzage Fiscaal Dossier aangepast aan een nieuw implementatieplan.
| Begroting Financiën, in miljoenen euro | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 |
|---|---|---|---|---|---|---|
| Artikel 1 Belastingen, uitgaven | 4.110 | 4.128 | 3.668 | 3.560 | 3.456 | 3.421 |
| Artikel 9 Douane, uitgaven | 929 | 982 | 970 | 948 | 909 | 897 |
| Versnelling taakstelling vernieuwing rijksdienst | 0 | 0 | -46 | -47 | 0 | 0 |
| Aanvullende taakstelling Rijk | 0 | 0 | 0 | 0 | 0 | -47 |
Bron: Bijlagen Miljoenennota 2027, verticale toelichting IX Financiën. De tabel noemt -46 en -47, de toelichting spreekt van € 45 miljoen; de bijlage licht dat verschil niet toe
Het Overzicht Uitvoerbaarheid geeft een ander perspectief op dezelfde dienst. Van de IV-capaciteit in het meerjarenportfolio gaat nu ongeveer 55 procent naar essentiële modernisering, 40 procent naar wetgeving en externe toezeggingen en vijf procent naar strategische vernieuwing; de ambitie is die verhouding te verschuiven naar maximaal 20 procent modernisering en ten minste 20 procent vernieuwing, met 2028 als omslagpunt. De keten Generiek Kantoor en Toezicht meldt dat de toenemende bezwarenstroom een herontwerp van het bezwaarproces noodzakelijk maakt om zoveel mogelijk bezwaren binnen de Awb-termijn te blijven afdoen, en dat pas vanaf 2029 geleidelijk ruimte ontstaat voor nieuw beleid. De keten Gegevens werkt tot 2028 aan de implementatie van EU-richtlijnen en OESO-regelingen voor informatie-uitwisseling met andere belastingdiensten. Op de agenda voor de komende jaren staan verder het Inzagerecht Fiscaal Dossier, de Wet versterking waarborgfunctie Awb en DAC Recast, waarvan de Belastingdienst aanzienlijke uitvoeringsgevolgen verwacht voor informatievoorziening en gegevensuitwisseling.
Toezicht: capaciteit en handhaafbaarheid
De Belastingdienst schrijft dat zij streeft naar naleving uit eigen beweging, maar streng is waar nodig en daarbij inzet op toezicht en opsporing. Bij de afschaffing van de aftrek specifieke zorgkosten werd volgens het overzicht een substantieel aantal fte ingezet omdat het een gekozen prioriteit in het toezicht was; met de vereenvoudiging wordt een deel van de taakstelling ingevuld en worden andere toezichtprioriteiten gekozen. De doorwerking daarvan op het te realiseren toezichtniveau wordt nog uitgewerkt; tijdens de transitie is tijdelijk extra inzet nodig voor klachten, bezwaar en beroep. De Wet veiligehavenregels Wet minimumbelasting 2024 vergt vanaf 2026 extra toezicht op grote ondernemingen, met meer bedrijfsgesprekken en meer en complexere bezwaarschriften.
Het scherpste oordeel betreft het wetsvoorstel fiscale stimulering start-ups en scale-ups. De uitvoeringstoets kwalificeert de aandelenoptieregeling als zeer moeilijk handhaafbaar en niet fraudebestendig: de Belastingdienst is te zeer afhankelijk van juiste aangifte door inhoudingsplichtigen, heeft onvoldoende contra-informatie en verliest geëmigreerde ex-medewerkers uit beeld. In het nader rapport schrijft het kabinet dat het deze risico's vanwege het grote belang en de hoge urgentie van de maatregel accepteert en dat de evaluatie moet uitwijzen of de regeling kan blijven bestaan. De Afdeling advisering van de Raad van State had geadviseerd het voorstel uit het pakket te halen. Bij de rechtsbescherming en handhaving van dit voorstel wordt in een afzonderlijke blog stilgestaan.
Afsluiting
Het pakket Belastingplan 2027 en de begroting van Financiën worden dit najaar door de Tweede Kamer behandeld; de staatssecretaris heeft een nota van wijziging aangekondigd voor onder meer de accijnskorting op diesel en een uitzondering voor woningcorporaties. Het Overzicht Uitvoerbaarheid dient volgens de aanbiedingsbrief ook als basis voor de quickscans die de Belastingdienst opstelt bij amendementen. Voor de FIOD ligt de capaciteitsvraag bij de implementatiewetgeving voor het anti-witwaspakket, de Confiscatierichtlijn en de sanctiewet, die alle nog in het wetgevingsproces zitten. De ruimte in het IV-landschap van de FIOD wordt pas medio 2029 verwacht, gelijktijdig met de invoering van het nieuwe Wetboek van Strafvordering.
