
Rechtsbescherming in het pakket Belastingplan 2027: gesloten stelsel, nieuwe bestuurlijke boete, strafrechtelijke persoonsgegevens en doorbreking van de fiscale geheimhoudingsplicht
/Het pakket Belastingplan 2027 dat op 15 september 2026 bij de Tweede Kamer is ingediend, bestaat uit het wetsvoorstel Belastingplan 2027, het wetsvoorstel Overige fiscale maatregelen 2027, het wetsvoorstel fiscale stimulering start-ups en scale-ups en het wetsvoorstel Wet veiligehavenregels Wet minimumbelasting 2024. De meeste maatregelen zijn fiscaal-materieel van aard, maar in de adviezen van de Raad voor de rechtspraak, de Autoriteit Persoonsgegevens en de Afdeling advisering van de Raad van State en in de uitvoeringstoetsen van de Belastingdienst komen enkele onderwerpen aan de orde die het formele recht raken: de vraag of tegen een beslissing bezwaar en beroep openstaan, de introductie van een nieuwe bestuurlijke boete met een eigen rechtsgang, de doorbreking van de fiscale geheimhoudingsplicht ten behoeve van een andere toezichthouder en de handhaafbaarheid van een nieuwe regeling. Daarnaast plaatst de Raad van State een opmerking over het fiscale legaliteitsbeginsel bij het gebruik van beleidsbesluiten vooruitlopend op wetgeving. Deze blog zet deze punten op een rij, met de reactie van het kabinet in de nader rapporten.
Geen voor bezwaar vatbare beschikking bij het ingeprijsd valutaresultaat
Het Belastingplan 2027 wijzigt artikel 13 van de Wet op de vennootschapsbelasting 1969 zodat een ingeprijsd valutaresultaat op een afdekkingsinstrument niet langer onder de deelnemingsvrijstelling kan worden gebracht. De belastingplichtige kan verzoeken om het voordeel niet langer onder de vrijstelling te laten vallen; volgens de toelichting wordt op dat verzoek bewust niet beslist bij voor bezwaar vatbare beschikking. Het advies van de Raad voor de rechtspraak wijst erop dat daardoor een geschil kan ontstaan over de vraag of sprake is van een volledig verzoek en naar welk moment de waardevaststelling moet plaatsvinden, en dat de belastingplichtige die discussie zonder beschikking pas bij de aanslag vennootschapsbelasting kan voeren. De Raad verwijst naar het gesloten stelsel van rechtsmiddelen in het fiscale recht, waardoor slechts bezwaar en beroep openstaan tegen bij wet aangewezen beslissingen, en schrijft dat een tekort in de rechtsbescherming kan ontstaan dat de wetgever zo klein mogelijk zou moeten willen houden en zou moeten motiveren. De Raad adviseert de keuze te heroverwegen en verwacht weinig maar zeer complexe zaken over de vraag welk deel van een afdekkingsresultaat ingeprijsd is. In het nader rapport gaat het kabinet in op de opmerking van de Raad van State over de complexiteit van deze maatregel, die dient ter dekking van de budgettaire gevolgen van het arrest van de Hoge Raad van 21 maart 2025 (ECLI:NL:HR:2025:417) over de liquidatieverliesregeling; op het advies van de Raad voor de rechtspraak over de beschikking wordt in de stukken die ik heb ontvangen niet afzonderlijk gereageerd.
Start-ups en scale-ups: bestuurlijke boete, concentratie en handhaafbaarheid
Het wetsvoorstel fiscale stimulering start-ups en scale-ups laat de Rijksdienst voor Ondernemend Nederland namens de minister van Economische Zaken bij beschikking vaststellen of een onderneming als start-up of scale-up kwalificeert. Een onderneming die niet meer aan de voorwaarden voldoet of failliet gaat, moet dat binnen vier weken melden; bij niet tijdig melden kan de minister een bestuurlijke boete opleggen van ten hoogste het bedrag van de vijfde categorie van artikel 23 van het Wetboek van Strafrecht. Tegen de kwalificatiebeschikking staat na bezwaar beroep in eerste en enige aanleg open bij het College van Beroep voor het bedrijfsleven; bij een boete is de rechtbank Rotterdam bevoegd met hoger beroep bij het CBb, dezelfde systematiek als bij de Wet vermindering afdracht loonbelasting.
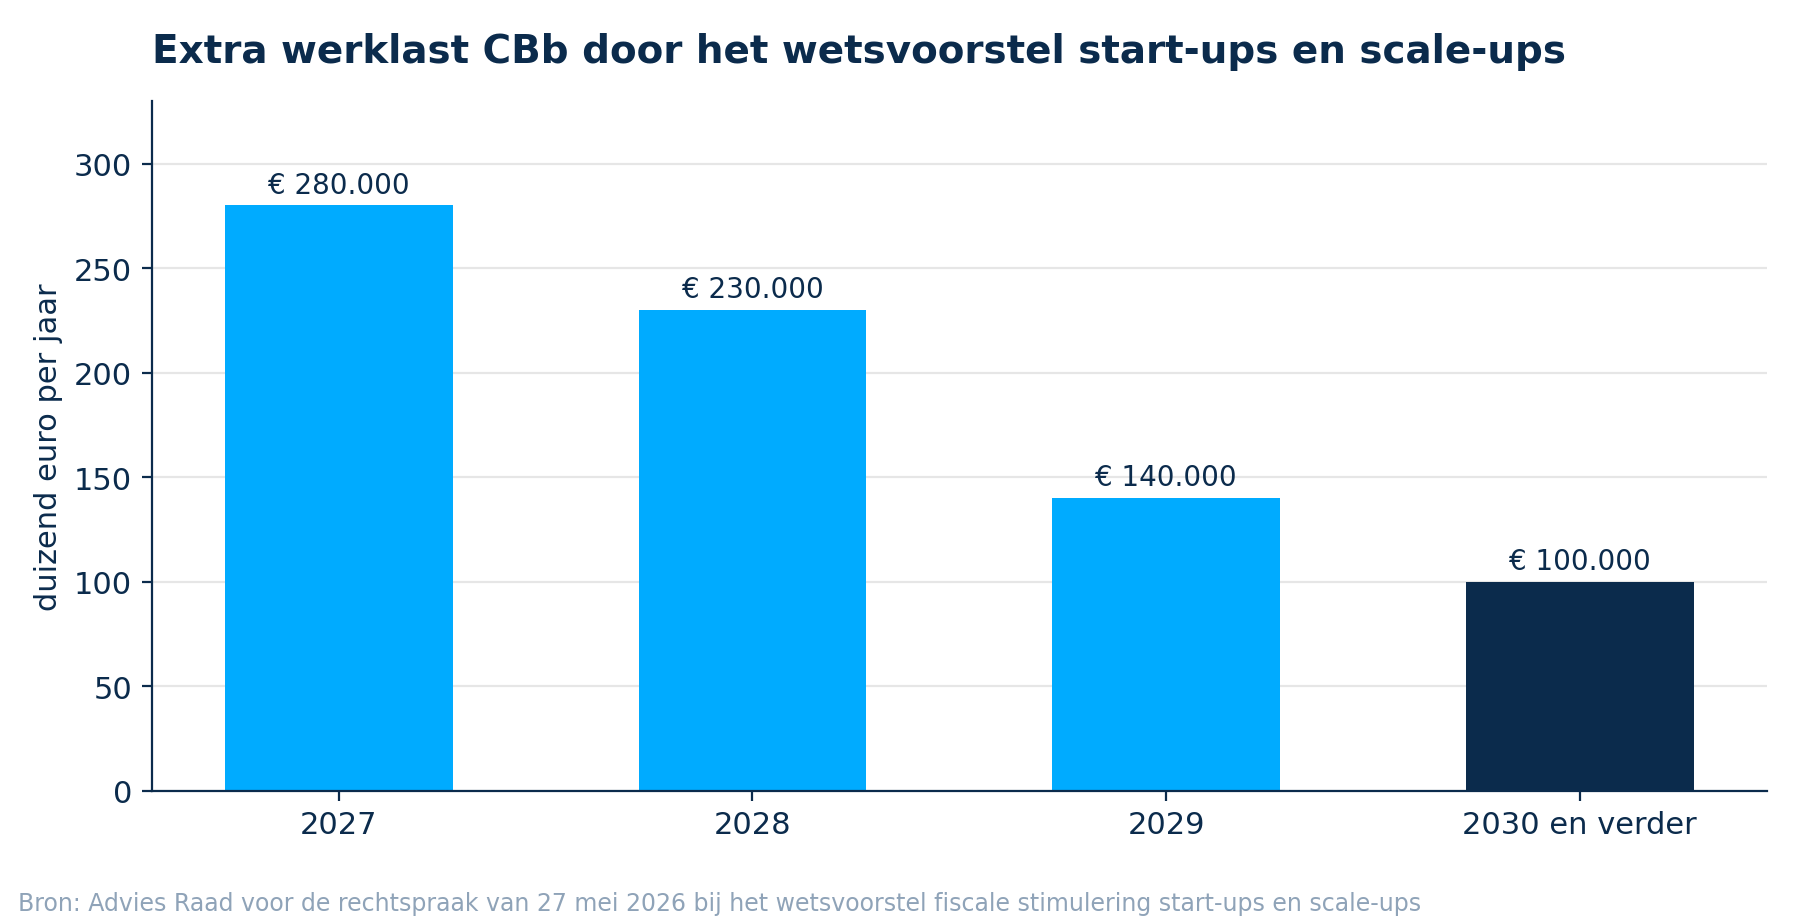
Het advies van de Raad voor de rechtspraak van 27 mei 2026 mist in de memorie van toelichting een aparte paragraaf over de rechtsbescherming en adviseert die alsnog op te nemen. De Raad toetst de concentratie bij de rechtbank Rotterdam aan zijn Toetsingskader wettelijke concentratie, acht de vereiste specifieke deskundigheid aanwezig en kan zich vinden in de concentratie gezien het beperkte aantal verwachte beroepen. Voor het CBb verwacht de Raad significante werklastgevolgen door het beroep in eerste en enige aanleg tegen kwalificatiebeschikkingen, geraamd op basis van RVO-cijfers over aanvragen en bezwaar- en beroepspercentages.
De Raad verwacht daarnaast discussies bij de belastingrechter over het gelijkheidsbeginsel, omdat medewerkers van andere ondernemingen en aandeelhouders buiten de regeling anders worden behandeld. De Afdeling advisering van de Raad van State ziet volgens het nader rapport eveneens kwetsbaarheden in het licht van het gelijkheidsbeginsel en staatssteunaspecten en adviseerde het voorstel uit het pakket te halen; het kabinet heeft het voorstel in de huidige vorm ingediend.
| Rechtsbescherming wetsvoorstel start-ups en scale-ups | Regeling |
|---|---|
| Kwalificatiebeschikking start-up of scale-up | Bezwaar bij RVO, beroep in eerste en enige aanleg bij het CBb |
| Bestuurlijke boete bij niet tijdig melden (maximaal vijfde categorie) | Beroep bij de rechtbank Rotterdam, hoger beroep bij het CBb |
| Meldtermijn bij niet meer voldoen of faillissement | Vier weken |
| Werklast CBb volgens Raad voor de rechtspraak | € 280.000 in 2027, aflopend naar € 100.000 structureel |
| Oordeel Belastingdienst | Zeer moeilijk handhaafbaar, niet fraudebestendig, geen middelen om fraude te bestrijden |
| Reactie kabinet | Risico's geaccepteerd vanwege belang en urgentie; evaluatie bepaalt voortbestaan |
| Advies Raad van State | Fundamenteel aanpassen en uit het pakket halen; niet overgenomen |
Bron: Wetsvoorstel en nader rapport fiscale stimulering start-ups en scale-ups; advies Raad voor de rechtspraak 27 mei 2026; uitvoeringstoets Belastingdienst
Op het punt van handhaving is de uitvoeringstoets van de Belastingdienst uitgesproken: de dienst kan nauwelijks controleren op heffing bij vervreemding van de aandelen, weet in beginsel niet dat aandelen worden vervreemd, verliest ex-medewerkers na emigratie uit beeld en heeft geen middelen om fraude door ex-medewerkers en inhoudingsplichtigen te bestrijden. De toestemmingsverplichting bij verkoop biedt volgens de dienst geen zekerheid, omdat een verkoop zonder toestemming juridisch geldig is en dan noch de inhoudingsplichtige noch de Belastingdienst ervan weet. De Raad van State adviseerde deze voorbehouden ook in de budgettaire raming te verwerken; het kabinet nam dat niet over omdat ramingen uitgaan van naleving.
Gegevensuitwisseling over vergrijpboetes met de NEa
Overige fiscale maatregelen 2027 voegt aan de Wet milieubeheer een grondslag toe waarmee de inspecteur of ontvanger op verzoek van de Nederlandse Emissieautoriteit meedeelt of aan een aanvrager van de status van toegelaten CBAM-aangever, of aan de daarmee verbonden natuurlijke personen, in de vijf respectievelijk drie jaar voorafgaand aan de aanvraag een vergrijpboete is opgelegd wegens overtreding van een belastingwet, en zo ja per boete wie de boete kreeg, het belastingmiddel, het tijdvak, de wettelijke grondslag, de hoogte, de mate van verwijtbaarheid en de onherroepelijkheid. De fiscale geheimhoudingsplicht wordt daarvoor doorbroken; de uitwisseling verloopt volgens de uitvoeringstoets uitsluitend via beveiligde kanalen en alleen als vergrijpboetes zijn aangetroffen.
Het advies van de Autoriteit Persoonsgegevens van 14 juli 2026 constateerde dat uit het concept niet bleek welke persoonsgegevens worden uitgewisseld, zodat noodzaak en proportionaliteit niet konden worden beoordeeld, en dat de verwerking van persoonsgegevens van strafrechtelijke aard onvoldoende was onderbouwd. De AP wees erop dat het Hof van Justitie het begrip strafbare feiten naar materiële criteria uitlegt en niet naar de nationale kwalificatie, zodat gegevens over ernstige of herhaalde overtredingen van belastingregelgeving als persoonsgegevens van strafrechtelijke aard in de zin van artikel 10 AVG kunnen kwalificeren, ook als het om bestuurlijke boetes gaat. In reactie daarop zijn de categorieën gegevens in de wettekst opgenomen en is in de toelichting verduidelijkt dat de verwerking plaatsvindt door de Belastingdienst en de NEa, bestuursorganen die tot de overheid behoren, zodat de verwerking volgens het kabinet mogelijk is onder toezicht van de overheid als bedoeld in artikel 10 AVG en de uitzonderingen van de artikelen 32 en 33 UAVG niet aan de orde zijn. Het voorstel geeft de NEa daarnaast de mogelijkheid lagere boetes op te leggen bij kleine of onopzettelijke overtredingen van de CBAM-verordening, wat volgens de toelichting het aantal bezwaren en beroepen tegen boetebeschikkingen kan verminderen.
Awb-notificaties en de berichtenbox
Met ingang van 1 januari 2027 verplicht artikel 2:10, tweede lid, van de Algemene wet bestuursrecht bestuursorganen om in de notificatie van een uitsluitend digitaal verzonden bericht informatie op te nemen over de aard en de rechtsgevolgen van het bericht en de termijn voor het verrichten van een handeling. Overige fiscale maatregelen 2027 zondert de Belastingdienst voor 2027 van die verplichting uit voor de uitnodiging tot het doen van aangifte, de voorlopige aanslag en de aanslag inkomstenbelasting, omdat de dienst er nog niet aan kan voldoen; de uitzondering vervalt per 1 januari 2028. Voor Dienst Toeslagen geldt een uitzondering op de verplichting om berichten elektronisch te kunnen ontvangen tot 1 januari 2030, voor berichtenstromen over inning en terugvordering die dezelfde ICT-systemen gebruiken als de Belastingdienst. De Raad voor de rechtspraak noemt het te betreuren dat de Belastingdienst niet aan de verplichting kan voldoen, gelet op de waarborgen die het artikellid burgers wil bieden.
Legaliteitsbeginsel en overige punten
De Afdeling advisering van de Raad van State merkt in het nader rapport bij het Belastingplan op dat het wetsvoorstel maatregelen codificeert met een budgettair beslag van € 420 miljoen die zijn ingevoerd via goedkeurende beleidsbesluiten vooruitlopend op wetgeving, en dat die inzet, voor zover het 2026 betreft niet meer terug te draaien, schuurt met het fiscale legaliteitsbeginsel van artikel 104 van de Grondwet en het parlementaire budgetrecht van artikel 105. De Afdeling adviseert een nee-tenzij-beleid bij zulke besluiten en een nadrukkelijker motivering waarom geen spoedwetgeving mogelijk was. De Afdeling constateerde verder dat het wetsvoorstel bij indiening incompleet was omdat de koopkrachtmaatregelen ontbraken, en gaf in overweging een aanvullend advies te vragen; het kabinet acht de later toegevoegde parameterwijzigingen niet zo ingrijpend dat zij opnieuw moeten worden voorgelegd.
Bij de veiligehavenregels voor de minimumbelasting verwacht de Belastingdienst vanaf 2026 meer en complexere bezwaarschriften en extra toezicht op grote ondernemingen; de Raad voor de rechtspraak meldt dat nog geen zaken over de Wet minimumbelasting 2024 bij de belastingrechter zijn ingestroomd en verwacht weinig maar zeer complexe zaken. Bij de teruggaafregeling dividendbelasting voor Nederlandse achterliggers in buitenlandse beleggingsinstellingen, ingevoerd naar aanleiding van het arrest van de Hoge Raad van 13 september 2024 (ECLI:NL:HR:2024:1176), verwacht de Raad procedures van buitenlandse achterliggers die zich op gelijke behandeling beroepen.
Afsluiting
De vier wetsvoorstellen van het pakket worden dit najaar door de Tweede Kamer behandeld; de staatssecretaris heeft een nota van wijziging aangekondigd. De adviezen van de Raad voor de rechtspraak over de niet voor bezwaar vatbare beslissing en over de rechtsbeschermingsparagraaf bij het start-upvoorstel zijn in de stukken die ik heb ontvangen niet zichtbaar opgevolgd. De gegevensuitwisseling met de NEa treedt volgens de uitvoeringstoets per 1 januari 2027 in werking, en de Awb-uitzondering voor de Belastingdienst vervalt per 1 januari 2028. De Raad van State heeft aangeboden een aanvullend advies uit te brengen over het aangepaste pakket.
